art and architecture bookstore
italiano

email/login

password

remember me on this computer

send


Forgot your password?
Insert your email/login here and receive it at the given email address.

send

chiudi

ricerca avanzata

chiudi

DEAL OF THE DAY

Perugino e il Suo Tempo. "Il Meglio Maestro d'Italia"

Perugia, Galleria Nazionale dell'Umbria, March 4 - June 11, 2023.
Edited by Picchiarelli V. and Pierini M.
Milano, 2023; bound, pp. 592, 650 col. ill., cm 24x21.

cover price: € 40.00
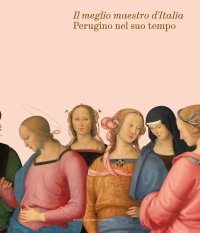
Perugino e il Suo Tempo. "Il Meglio Maestro d'Italia"

Total price: € 40.00 € 249.90 add to cart carrello

Books included in the offer:

Perugino e il Suo Tempo. "Il Meglio Maestro d'Italia"

Perugia, Galleria Nazionale dell'Umbria, March 4 - June 11, 2023.
Edited by Picchiarelli V. and Pierini M.
Milano, 2023; bound, pp. 592, 650 col. ill., cm 24x21.

FREE (cover price: € 40.00)

Perugino e il Suo Tempo. "Il Meglio Maestro d'Italia"

Michele Rocca e la pittura rococo a Roma

Brescia, 2004; bound in a case, pp. 310, b/w and col. ill., tavv., cm 24,5x31,5.

FREE (cover price: € 180.00)
Michele Rocca e la pittura rococo a Roma

Cucinare per gli amici

Translation by S. Mancuso.
Milano, 2012; clothbound, pp. 269, ill., cm 21x26,5.
(Gli Illustrati).

FREE (cover price: € 29.90)
Cucinare per gli amici

chiudi

Credito fondiario e limite di finanziabilità

ESI - Edizioni Scientifiche Italiane

Napoli, 2020; paperback, pp. 96, cm 17x24.

ISBN: 88-495-4440-5 - EAN13: 9788849544404

Places: Italy

Languages:  italian text  

Weight: 0.17 kg


L'art. 38 t.u.b. appartiene a quella particolare categoria di norme definite «senza sanzione», caratterizzate cioè dalla circostanza che il legislatore si limita a porre un precetto senza tuttavia individuare le conseguenze in caso di sua inosservanza. Ciò ha determinato il proliferare di varie tesi sulle ripercussioni giuridiche del superamento del limite di finanziabilità. Lo scrutinio delle argomentazioni poste a fondamento delle varie elaborazioni teoriche sviluppate in materia pone in evidenza la necessità di risolvere un quesito ermeneutico preliminare, che nonostante gli sforzi finora profusi in dottrina e giurisprudenza stenta ancóra a trovare una riposta univoca: quale sia la ratio della normativa fondiaria e se la stessa abbia natura imperativa. La disciplina del credito fondiario, invero, ha un'anima complessa essendo preordinata ad agevolare l'accesso al credito, tutelare la stabilità finanziaria della singola banca e salvaguardare l'integrità del sistema economico nel suo complesso. Essa, però, non ha natura imperativa, poiché non impone un dato contenuto di proporzionalità bensì lo incentiva, non pone un limite all'autonomia negoziale ma incoraggia la stessa al perseguimento di obiettivi-valori costituzionali, che una volta cristallizzati nel contratto ne rafforzano la meritevolezza causale. È alla luce di siffatti e molteplici obiettivi, espressione di «imperativi» valori costituzionali che va allora affrontato il tema del giusto rimedio adottabile in ipotesi di mancato rispetto del vincolo di proporzione. Se è vero che il rimedio è ancillare rispetto alla posizione giuridica meritevole di tutela è di tutta evidenza che un finanziamento leggermente sovra soglia non potrà essere sottoposto al medesimo trattamento giuridico di un mutuo completamente disancorato dal valore della garanzia, così come non potrà ottenere uguale tutela il cliente che abbia fatto affidamento sulla esperienza negoziale della banca da quello che abbia posto in essere un accordo fraudolento e collusivo con l'istituto di credito. Lo esige il principio di uguaglianza che impone di regolare in modo simile situazioni analoghe e con modalità differenziate situazioni diverse. Ciò spiega come sia possibile accedere, nel rispetto della complessa ed unitaria logica del sistema, ad un meccanismo di tutela variabile e flessibile pur a fronte della medesima violazione di legge: la disparità di trattamento trova giustificazione nella diversità delle situazioni di volta in volta sottoposte all'attenzione dell'interprete. Per individuare il giusto rimedio occorre dunque verificare, in primis, il margine di disallineamento tra mutuo e valore della garanzia, che deve considerarsi assolutamente tollerabile in caso di scostamento ragionevole. In secondo luogo occorre indagare se il credito sia stato erogato nella consapevolezza, o meno, del fatto che il valore dell'immobile non raggiungesse lo scarto richiesto dalla legge.

YOU CAN ALSO BUY


SPECIAL OFFERS AND BESTSELLERS

Specchi

€ 17.00 (€ 20.00- 15%)

L'isola dei Voli Arcobaleno

€ 11.05 (€ 13.00- 15%)

hardly available - NOT orderable

design e realizzazione: Vincent Wolterbeek / analisi e programmazione: Rocco Barisci