 NOVITA' ARTE

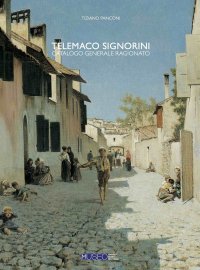
Telemaco Signorini. Catalogo generale ragionato delle opere
Pistoia, 2019; ril., pp. 810, 1500 ill. b/n e col., cm 21,5x29,5.
prezzo di copertina: € 240.00
|
Libri compresi nell'offerta:
Telemaco Signorini. Catalogo generale ragionato delle opere
Pistoia, 2019; ril., pp. 810, 1500 ill. b/n e col., cm 21,5x29,5.
OMAGGIO (prezzo di copertina: € 240.00)
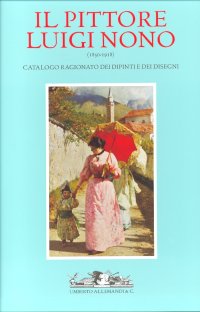
Il Pittore Luigi Nono (1850-1918). Catalogo Ragionato dei Dipinti e dei Disegni. La Vita, i Documenti, le Opere
Torino, 2006; 2 voll., ril. in cofanetto, pp. 576, 862 ill. b/n, 117 tavv. col., cm 25x34.
(Varia).
OMAGGIO (prezzo di copertina: € 250.00)
Cavaglieri. Catalogo Ragionato dei Dipinti: la Vita e le Opere. Catalogo delle Opere
Torino, 2006; 2 voll., ril. in cofanetto, pp. 608, ill. b/n, 125 ill. col., 125 tavv. col., cm 25x35.
(Archivi dell'Ottocento).
OMAGGIO (prezzo di copertina: € 250.00)
Le guide il fisco (2014). Vol. 3: Perdite su crediti
De Agostini Professionale
Novara, 2014; br., pp. 98, cm 20x20.
ISBN: 88-6085-149-1 - EAN13: 9788860851499
Luoghi: Italia
Testo in: 
Peso: 0.7 kg
Pietro Bellotti Detto Canaletty. Un Vedutista Veneziano nella Francia dell'Ancien Régime
Klimt, Schiele, Kokoschka e il corpo nell'arte contemporanea
Klimt, Schiele, Kokoschka e il corpo nell'arte contemporanea
Il poliedrico SID in B/N. Nella pittura, nella scultura, nella grafica e nella street art
Building in Africa. Cape to Cairo in 150 days: experiences of an engineer
Gigante 2027. Catalogo nazionale delle monete italiane dal '700 alla fine della lira
Il libro della magia cerimoniale. La tradizione segreta nella Goetia
Conte e Mattarella. Sul palcoscenico e dietro le quinte del Quirinale. Un racconto sulle istituzioni