libreria specializzata in arte e architettura
english

email/login

password

ricordami su questo computer

invia


Hai dimenticato la tua password?
inserisci il tuo email/login qui sotto e riceverai la password all'indirizzo indicato.

invia

chiudi

ricerca avanzata

chiudi

OFFERTA DEL GIORNO

Telemaco Signorini. Catalogo generale ragionato delle opere

Pistoia, 2019; ril., pp. 810, 1500 ill. b/n e col., cm 21,5x29,5.

prezzo di copertina: € 240.00
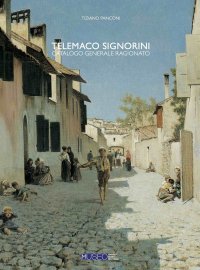
Telemaco Signorini. Catalogo generale ragionato delle opere

Costo totale: € 240.00 € 740.00 aggiungi al carrello carrello

Libri compresi nell'offerta:

Telemaco Signorini. Catalogo generale ragionato delle opere

Pistoia, 2019; ril., pp. 810, 1500 ill. b/n e col., cm 21,5x29,5.

OMAGGIO (prezzo di copertina: € 240.00)

Telemaco Signorini. Catalogo generale ragionato delle opere

Il Pittore Luigi Nono (1850-1918). Catalogo Ragionato dei Dipinti e dei Disegni. La Vita, i Documenti, le Opere

Torino, 2006; 2 voll., ril. in cofanetto, pp. 576, 862 ill. b/n, 117 tavv. col., cm 25x34.
(Varia).

OMAGGIO (prezzo di copertina: € 250.00)
Il Pittore Luigi Nono (1850-1918). Catalogo Ragionato dei Dipinti e dei Disegni. La Vita, i Documenti, le Opere

Cavaglieri. Catalogo Ragionato dei Dipinti: la Vita e le Opere. Catalogo delle Opere

Torino, 2006; 2 voll., ril. in cofanetto, pp. 608, ill. b/n, 125 ill. col., 125 tavv. col., cm 25x35.
(Archivi dell'Ottocento).

OMAGGIO (prezzo di copertina: € 250.00)
Cavaglieri. Catalogo Ragionato dei Dipinti: la Vita e le Opere. Catalogo delle Opere

chiudi

I disallineamenti da ibridi

Cedam

A cura di Della Valle E. e Miele L.
Padova, 2021; br.
(Diritto Tributario d'Impresa).

collana: Diritto Tributario d'Impresa

ISBN: 88-13-37584-0 - EAN13: 9788813375843

Luoghi: Italia

Testo in: testo in  italiano  

Peso: 1 kg


Il fenomeno dei disallineamenti da ibridi cross-border riguarda il sistema di imposizione sul reddito coinvolgendo chiunque produca reddito d'impresa quale che sia la forma, individuale o collettiva. Si tratta di un fenomeno complesso che consiste nello sfruttare le differenze di qualificazione giuridica degli strumenti finanziari o delle entità, incluse le stabili organizzazioni, presenti nelle diverse giurisdizioni, provocando una riduzione della base imponibile nel mercato interno che può derivare da una deduzione di componenti negativi di reddito cui non corrisponde una inclusione nella base imponibile del "beneficiario" o da una doppia deduzione dello stesso componente negativo di reddito in due diverse giurisdizioni. La disciplina anti-ibridi domestica (D.Lgs. n. 142 del 2018) ha natura antielusiva e attua la normativa unionale (direttiva c.d. ATAD 1 siccome integrata dalla direttiva c.d. ATAD 2) che, a sua volta, rinvia al patrimonio interpretativo del Final Report dell'Action 2, ricco di esemplificazioni e di chiarimenti. E proprio in conseguenza di tale rinvio l'innesco della reazione antielusiva va ricercato, più che in principi generali, in una congerie di casi e sottocasi difficilmente gestibili. Di qui l'idea del presente volume che è, quindi, volto a fornire al lettore le coordinate per muoversi all'interno dell'apparato normativo domestico attuativo della disciplina unionale anti-ibridi e delle previsioni di soft law di tipo casistico, non senza trascurare la genesi della disciplina e la sua evoluzione sino alla attuale conformazione.

COMPRA ANCHE


OFFERTE E PROMOZIONI
€ 66.00

spedito in 2/3 sett.


design e realizzazione: Vincent Wolterbeek / analisi e programmazione: Rocco Barisci