libreria specializzata in arte e architettura
english

email/login

password

ricordami su questo computer

invia


Hai dimenticato la tua password?
inserisci il tuo email/login qui sotto e riceverai la password all'indirizzo indicato.

invia

chiudi

ricerca avanzata

chiudi

OFFERTA DEL GIORNO

Telemaco Signorini. Catalogo generale ragionato delle opere

Pistoia, 2019; ril., pp. 810, 1500 ill. b/n e col., cm 21,5x29,5.

prezzo di copertina: € 240.00
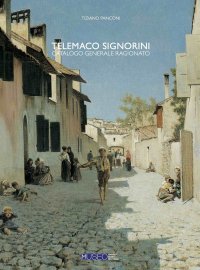
Telemaco Signorini. Catalogo generale ragionato delle opere

Costo totale: € 240.00 € 740.00 aggiungi al carrello carrello

Libri compresi nell'offerta:

Telemaco Signorini. Catalogo generale ragionato delle opere

Pistoia, 2019; ril., pp. 810, 1500 ill. b/n e col., cm 21,5x29,5.

OMAGGIO (prezzo di copertina: € 240.00)

Telemaco Signorini. Catalogo generale ragionato delle opere

Il Pittore Luigi Nono (1850-1918). Catalogo Ragionato dei Dipinti e dei Disegni. La Vita, i Documenti, le Opere

Torino, 2006; 2 voll., ril. in cofanetto, pp. 576, 862 ill. b/n, 117 tavv. col., cm 25x34.
(Varia).

OMAGGIO (prezzo di copertina: € 250.00)
Il Pittore Luigi Nono (1850-1918). Catalogo Ragionato dei Dipinti e dei Disegni. La Vita, i Documenti, le Opere

Cavaglieri. Catalogo Ragionato dei Dipinti: la Vita e le Opere. Catalogo delle Opere

Torino, 2006; 2 voll., ril. in cofanetto, pp. 608, ill. b/n, 125 ill. col., 125 tavv. col., cm 25x35.
(Archivi dell'Ottocento).

OMAGGIO (prezzo di copertina: € 250.00)
Cavaglieri. Catalogo Ragionato dei Dipinti: la Vita e le Opere. Catalogo delle Opere

chiudi

Transazione fiscale nel codice della crisi

IPSOA

Assago, 2022; br., pp. 448.
(I Manuali. 29).

collana: I Manuali.

ISBN: 88-217-7908-4 - EAN13: 9788821779084

Luoghi: Italia

Testo in: testo in  italiano  

Peso: 0 kg


Aggiornato con il Codice della crisi e il D. Lgs. n. 83/2022 in vigore dal 15 luglio 2022. Il volume illustra la disciplina della transazione fiscale e previdenziale, alla luce delle rilevanti modifiche introdotte dal Codice della crisi e dell'insolvenza entrato in vigore il 15 luglio 2022 e dal D.Lgs. 17 giugno 2022, n. 83, in attuazione della Direttiva UE "Insolvency". Transazione fiscale nel codice della crisi tiene conto degli orientamenti dottrinali, degli indirizzi giurisprudenziali, nonché degli atti dell'Agenzia delle Entrate e degli enti previdenziali, espressi nel corso degli anni. La transazione fiscale è l'istituto attraverso il quale l'impresa che si trova in una situazione di crisi finanziaria può ottenere la falcidia e la dilazione di pagamento dei suoi debiti tributari, relativi a imposte, sanzioni e interessi; analoga funzione assolve la transazione previdenziale con riguardo ai debiti contributivi. Il testo affronta questioni interpretative e casi problematici sinora inesplorati, alcuni dei quali discendenti proprio dalle recenti novità legislative come la compatibilità tra il cram down fiscale e l'accordo di ristrutturazione a efficacia estesa o l'attuabilità della transazione fiscale in presenza di condotte fraudolente del contribuente, che sono dibattuti da tempo. Fornisce per ogni casistica una soluzione, grazie all'ampio bagaglio di conoscenze che gli autori hanno maturato nella cura, diretta e indiretta, di oltre duecento transazioni fiscali, tra le quali le più complesse e importanti concluse negli ultimi dieci anni, e al nutrito e leale confronto con l'Amministrazione finanziaria che ne è disceso nel corso del tempo. La disciplina fiscale della crisi d'impresa non ha peraltro a oggetto solo la transazione fiscale. Vengono esaminati in modo approfondito, completo e aggiornato molti temi che sono stati oggetto di numerosi interventi da parte della giurisprudenza (compresa quella della Corte di Cassazione e della Corte di Giustizia dell'Unione Europea) e dell'Amministrazione finanziaria, tra cui: la disciplina delle sopravvenienze attive da esdebitazione, spesso conseguite in presenza di perdite pregresse e d'esercizio e nell'ambito del regime di consolidato fiscale; il regime delle sopravvenienze attive cosiddette "tardive"; il trattamento delle plusvalenze realizzate nelle diverse procedure concorsuali; la tassazione del residuo attivo nel concordato preventivo; il regime della conversione dei debiti in capitale e in strumenti finanziari partecipativi; il regime del credito di rivalsa dell'IVA e delle note di variazione IVA conseguenti al mancato realizzo dei loro crediti da parte dei creditori delle imprese in crisi, il regime delle altre imposte indirette.

COMPRA ANCHE


OFFERTE E PROMOZIONI
€ 42.75
€ 45.00 -5%

spedito in 2/3 sett.


design e realizzazione: Vincent Wolterbeek / analisi e programmazione: Rocco Barisci