 NOVITA' ARTE

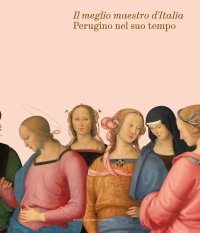
Perugino e il Suo Tempo. "Il Meglio Maestro d'Italia"
Perugia, Galleria Nazionale dell'Umbria, 4 marzo - 11 giugno 2023.
A cura di Picchiarelli V. e Pierini M.
Milano, 2023; ril., pp. 592, 650 ill. col., cm 24x21.
prezzo di copertina: € 40.00
|
Libri compresi nell'offerta:
Perugino e il Suo Tempo. "Il Meglio Maestro d'Italia"
Perugia, Galleria Nazionale dell'Umbria, 4 marzo - 11 giugno 2023.
A cura di Picchiarelli V. e Pierini M.
Milano, 2023; ril., pp. 592, 650 ill. col., cm 24x21.
OMAGGIO (prezzo di copertina: € 40.00)
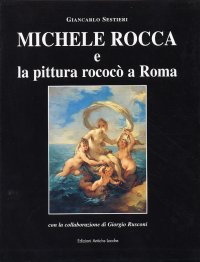
Michele Rocca e la pittura rococo a Roma
Brescia, 2004; ril. in cofanetto, pp. 310, ill. b/n e col., tavv., cm 24,5x31,5.
OMAGGIO (prezzo di copertina: € 180.00)
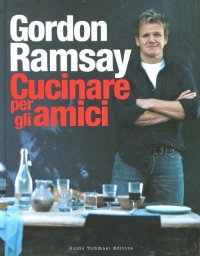
Cucinare per gli amici
Traduzione di S. Mancuso.
Milano, 2012; ril., pp. 269, ill., cm 21x26,5.
(Gli Illustrati).
OMAGGIO (prezzo di copertina: € 29.90)
La sovrimposizione nell'imposta sul reddito delle società
Aldo Milone
ESI - Edizioni Scientifiche Italiane
Napoli, 2012; br., pp. 536, cm 17x24.
ISBN: 88-495-2487-0 - EAN13: 9788849524871
Luoghi: Italia
Testo in: 
Peso: 0.97 kg
Pietro Bellotti Detto Canaletty. Un Vedutista Veneziano nella Francia dell'Ancien Régime
Klimt, Schiele, Kokoschka e il corpo nell'arte contemporanea
Klimt, Schiele, Kokoschka e il corpo nell'arte contemporanea
Il poliedrico SID in B/N. Nella pittura, nella scultura, nella grafica e nella street art
Building in Africa. Cape to Cairo in 150 days: experiences of an engineer
Gigante 2027. Catalogo nazionale delle monete italiane dal '700 alla fine della lira
Il libro della magia cerimoniale. La tradizione segreta nella Goetia
Conte e Mattarella. Sul palcoscenico e dietro le quinte del Quirinale. Un racconto sulle istituzioni